Domain kv-saar.de kaufen?
Wir ziehen mit dem Projekt
kv-saar.de um.
Sind Sie am Kauf der Domain
kv-saar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kv-saar.de kaufen?
Was ist KV Beitrag?
Der KV-Beitrag ist der Beitrag, den Mitglieder einer Krankenversicherung monatlich zahlen, um Leistungen im Krankheitsfall in Anspruch nehmen zu können. Er wird in der Regel prozentual vom Einkommen des Versicherten berechnet. Der KV-Beitrag dient dazu, die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen zu decken. Die Höhe des Beitrags kann je nach Krankenversicherung und Einkommen variieren. In Deutschland ist die Krankenversicherung Pflicht und der KV-Beitrag ist eine der wichtigsten Einnahmequellen der Krankenkassen. **
Wie wird der KV Beitrag berechnet?
Der KV Beitrag wird in der Regel auf Basis des Einkommens des Versicherten berechnet. Dazu wird ein bestimmter Prozentsatz des Bruttoeinkommens herangezogen. Dieser Prozentsatz variiert je nach Krankenkasse und kann auch von Bundesland zu Bundesland unterschiedlich sein. Zudem gibt es einen festgelegten Mindest- und Höchstbeitrag, der nicht unterschritten bzw. überschritten werden darf. Auch weitere Faktoren wie Familienstand, Kinder oder Zusatzleistungen können den Beitrag beeinflussen. **
Ähnliche Suchbegriffe für Kernlos
Top-Angebote
Produkte zum Begriff Kernlos:
-
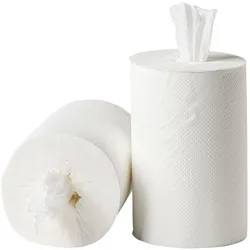
All Care BulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 RollenBulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 Rollen Produktdaten Artikelnummer: 63001 Material: Zellstoff Lagen: 2-lagig à 105 Meter ø 12 cm Fassungsvermögen: 1000 Blätter (Toleranz +/- 5%) VE: 36 Rollen83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie hoch ist der KV Beitrag für Rentner?
Der KV Beitrag für Rentner hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Rentners, dem gewählten Krankenversicherungsunternehmen und dem Wohnort. In der Regel liegt der Beitragssatz für Rentner bei etwa 14,6% des Bruttorenteneinkommens. Allerdings können Zusatzbeiträge oder individuelle Tarife den Beitragssatz erhöhen. Es ist daher ratsam, sich bei der jeweiligen Krankenversicherung oder der Rentenversicherung über die genauen Beitragssätze für Rentner zu informieren. **
-
Wird der gesamte KV Beitrag vom Lohn abgezogen?
Wird der gesamte KV Beitrag vom Lohn abgezogen? In der Regel wird der Krankenversicherungsbeitrag nicht vollständig vom Lohn abgezogen. Stattdessen teilen sich Arbeitnehmer und Arbeitgeber die Kosten für die Krankenversicherung. Der Arbeitnehmeranteil wird direkt vom Bruttogehalt abgezogen, während der Arbeitgeber den Rest übernimmt. Die genaue Aufteilung der Beiträge kann je nach Tarifvertrag und individueller Vereinbarung variieren. Es ist wichtig, sich über die genauen Konditionen der Krankenversicherung im Arbeitsvertrag oder mit dem Arbeitgeber zu informieren. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **

Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Unterstützung für Hinterbliebene bieten, die Kosten im Todesfall decken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden abzuzahlen, die Ausbildung der Kinder zu finanzieren und die finanzielle Sicherheit im Alter zu gewährleisten. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Lieben vor finanziellen Schwierigkeiten im Todesfall schützen und langfristige finanzielle Ziele erreichen. **
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden zu begleichen, die Ausbildung der Kinder zu finanzieren und die finanzielle Zukunft der Familie zu sichern. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
Top-Angebote
Produkte zum Begriff Kernlos:
-
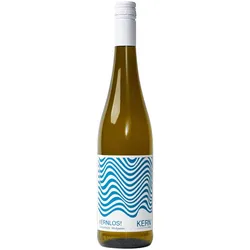
KERN Weine KERNLOS! Weißwein alkoholfreiLinie KERNLOS! Weißwein alkoholfreiDer alkoholfreie KERNLOS! Weißwein vereint gleich drei aromatische Rebsorten in einer Cuvée: Riesling, Kerner und Gewürztraminer bringen ihre besten Seiten zusammen. In der Nase entfaltet sich ein intensiver Duft nach weißen Blüten und Rosenblättern, begleitet von exotischen Fruchtnoten wie Litschi und Mango. Dazu gesellen sich Nuancen von gelbem Apfel, Orangenzeste und einer feinen Würze.Am Gaumen überrascht der KERNLOS! mit einer saftigen, fruchtbetonten Süße, die von einer lebhaften Säure wunderbar in Balance gehalten wird. Dieses animierende Süße-Säure-Spiel sorgt für echten Trinkfluss und macht jeden Schluck lebendig. Mit seiner guten Fülle wirkt er keineswegs dünn oder wässrig, sondern bietet ein rundes, aromatisches Geschmackserlebnis, das an einen vollwertigen Weißwein erinnert.Für die Herstellung durchlaufen die Weine eine schonende Entalkoholisierung in einer modernen Anlage. Ein spezielles Verfahren zur Aromarückgewinnung stellt sicher, dass die typischen Duftstoffe der drei Rebsorten erhalten bleiben. Der Ausbau im Edelstahltank bewahrt die frische Fruchtigkeit. So entsteht eine ehrliche alkoholfreie Alternative, die an lauen Sommerabenden auf der Terrasse, beim Brunch oder bei Feierlichkeiten einfach Freude macht.8,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
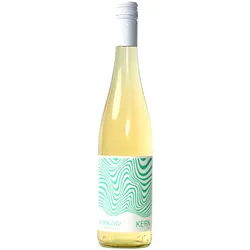
KERN Weine KERNLOS! Secco alkoholfreiLinie KERNLOS! Secco alkoholfreiDer KERNLOS! Secco zeigt, dass prickelnder Genuss auch ganz ohne Alkohol richtig Spaß machen kann. Er vereint die Aromatik von Gewürztraminer, Kerner und Riesling zu einer lebhaften Cuvée, die mit einer eleganten Perlage im Glas sofort gute Laune verbreitet. In der Nase entfalten sich duftige Noten von Blüten und exotischer Frucht, begleitet von einer feinen Riesling-Frische und einer zarten Muskateller-Anmutung.Am Gaumen überrascht der KERNLOS! mit einem fruchtig-süßen Charakter, der sich harmonisch und leichtfüßig präsentiert. Die animierende Perlage bringt Lebendigkeit ins Spiel und sorgt für einen erfrischenden Trinkfluss. Trotz der spürbaren Süße bleibt alles in Balance, weil eine frische Säure dem Ganzen einen belebenden Gegenpol verleiht.Für die Herstellung unterbricht das Weingut die Gärung frühzeitig durch Kühlung und lässt die Cuvée kurz auf der Feinhefe ruhen. Anschließend wird der Alkohol in einem schonenden Verfahren entzogen, das die sortentypischen Aromen bestmöglich bewahrt. Das Ergebnis ist ein spritziger, einladender Secco, der an warmen Tagen genauso überzeugt wie als stilvoller Aperitif und beweist, dass alkoholfrei alles andere als langweilig sein muss.9,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
All Care BulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 RollenBulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 Rollen Produktdaten Artikelnummer: 63001 Material: Zellstoff Lagen: 2-lagig à 105 Meter ø 12 cm Fassungsvermögen: 1000 Blätter (Toleranz +/- 5%) VE: 36 Rollen83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist KV Beitrag?
Der KV-Beitrag ist der Beitrag, den Mitglieder einer Krankenversicherung monatlich zahlen, um Leistungen im Krankheitsfall in Anspruch nehmen zu können. Er wird in der Regel prozentual vom Einkommen des Versicherten berechnet. Der KV-Beitrag dient dazu, die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen zu decken. Die Höhe des Beitrags kann je nach Krankenversicherung und Einkommen variieren. In Deutschland ist die Krankenversicherung Pflicht und der KV-Beitrag ist eine der wichtigsten Einnahmequellen der Krankenkassen. **
-
Wie wird der KV Beitrag berechnet?
Der KV Beitrag wird in der Regel auf Basis des Einkommens des Versicherten berechnet. Dazu wird ein bestimmter Prozentsatz des Bruttoeinkommens herangezogen. Dieser Prozentsatz variiert je nach Krankenkasse und kann auch von Bundesland zu Bundesland unterschiedlich sein. Zudem gibt es einen festgelegten Mindest- und Höchstbeitrag, der nicht unterschritten bzw. überschritten werden darf. Auch weitere Faktoren wie Familienstand, Kinder oder Zusatzleistungen können den Beitrag beeinflussen. **
-
Wie hoch ist der KV Beitrag für Rentner?
Der KV Beitrag für Rentner hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Rentners, dem gewählten Krankenversicherungsunternehmen und dem Wohnort. In der Regel liegt der Beitragssatz für Rentner bei etwa 14,6% des Bruttorenteneinkommens. Allerdings können Zusatzbeiträge oder individuelle Tarife den Beitragssatz erhöhen. Es ist daher ratsam, sich bei der jeweiligen Krankenversicherung oder der Rentenversicherung über die genauen Beitragssätze für Rentner zu informieren. **
-
Wird der gesamte KV Beitrag vom Lohn abgezogen?
Wird der gesamte KV Beitrag vom Lohn abgezogen? In der Regel wird der Krankenversicherungsbeitrag nicht vollständig vom Lohn abgezogen. Stattdessen teilen sich Arbeitnehmer und Arbeitgeber die Kosten für die Krankenversicherung. Der Arbeitnehmeranteil wird direkt vom Bruttogehalt abgezogen, während der Arbeitgeber den Rest übernimmt. Die genaue Aufteilung der Beiträge kann je nach Tarifvertrag und individueller Vereinbarung variieren. Es ist wichtig, sich über die genauen Konditionen der Krankenversicherung im Arbeitsvertrag oder mit dem Arbeitgeber zu informieren. **
Ähnliche Suchbegriffe für Kernlos
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Unterstützung für Hinterbliebene bieten, die Kosten im Todesfall decken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden abzuzahlen, die Ausbildung der Kinder zu finanzieren und die finanzielle Sicherheit im Alter zu gewährleisten. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Lieben vor finanziellen Schwierigkeiten im Todesfall schützen und langfristige finanzielle Ziele erreichen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden zu begleichen, die Ausbildung der Kinder zu finanzieren und die finanzielle Zukunft der Familie zu sichern. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.