Domain kv-saar.de kaufen?
Wir ziehen mit dem Projekt
kv-saar.de um.
Sind Sie am Kauf der Domain
kv-saar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kv-saar.de kaufen?
Wie hoch muss der Riester Beitrag sein?
Wie hoch der Riester Beitrag sein muss, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Einkommen, dem gewünschten Rentenziel und dem gewählten Anbieter. Es gibt jedoch gesetzlich festgelegte Mindestbeiträge, die eingehalten werden müssen, um die staatliche Förderung zu erhalten. Es empfiehlt sich, eine individuelle Beratung in Anspruch zu nehmen, um den optimalen Beitrag für die persönliche Situation zu ermitteln. Letztendlich sollte der Beitrag so gewählt werden, dass er einerseits die staatliche Förderung maximiert und andererseits zu einer ausreichenden Altersvorsorge führt. **
Wie hoch ist der Beitrag zur Riester Rente?
Der Beitrag zur Riester Rente ist individuell und hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Einkommen, dem Familienstand und der Anzahl der Kinder. Generell gilt jedoch, dass der Mindesteigenbeitrag bei 4% des rentenversicherungspflichtigen Vorjahreseinkommens liegt. Dabei können jährlich bis zu 2.100 Euro als Eigenbeitrag steuerlich geltend gemacht werden. Zudem gibt es staatliche Zulagen, die je nach Familienstand und Anzahl der Kinder variieren. Es lohnt sich daher, sich individuell beraten zu lassen, um den optimalen Beitrag zur Riester Rente zu ermitteln. **

Ähnliche Suchbegriffe für Riester-Sparplan
Top-Angebote
Produkte zum Begriff Riester-Sparplan:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Riester Rente eine vermögenswirksame Leistung?
Nein, die Riester Rente ist keine vermögenswirksame Leistung. Die vermögenswirksamen Leistungen sind zusätzliche Geldleistungen, die der Arbeitgeber an den Arbeitnehmer zahlt, um dessen Vermögensbildung zu unterstützen. Die Riester Rente hingegen ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der der Sparer selbst Beiträge einzahlt und dafür staatliche Zulagen und Steuervorteile erhält. Die Riester Rente dient also primär der Altersvorsorge und nicht der Vermögensbildung im Sinne der vermögenswirksamen Leistungen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Riester-Sparplan:
-
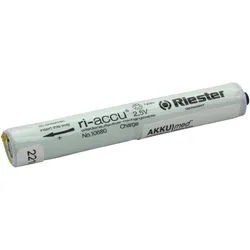
Riester Original NiMH Akku ri-accu 10680, Batterien + AkkusDer Original NiMH Akku ri-accu 10680 ist eine zuverlässige Energiequelle, die speziell für den Einsatz in Batteriegriffen konzipiert wurde. Mit einer Spannung von 2,5 Volt und einem Gewicht von 0,054 kg bietet dieser Akku eine optimale Leistung für Geräte, die AA Batterien benötigen. Die Abmessungen des Akkus betragen etwa 88 mm in der Länge, 47 mm in der Breite und 119 mm in der Höhe, was ihn zu einer kompakten und praktischen Lösung für verschiedene Anwendungen macht. Der NiMH-Akkutyp zeichnet sich durch eine hohe Energiedichte und eine lange Lebensdauer aus, was ihn zu einer umweltfreundlichen Alternative zu herkömmlichen Batterien macht. Dieser Akku ist ideal für den Einsatz in Geräten, die eine konstante und zuverlässige Stromversorgung erfordern. Der Original NiMH Akku ri-accu 10680 ist somit eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Leistung legen.57,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester Original NiMH Akku ri-accu 10681, Batterien + AkkusDer Original NiMH Akku ri-accu 10681 ist ein leistungsstarker Akku, der speziell für die Verwendung in Batteriegriffen des Typs C, wie den Modellen 10670 und 10671, konzipiert wurde. Mit einer Spannung von 2,5 Volt bietet dieser Akku eine zuverlässige Energiequelle für verschiedene Geräte. Die kompakten Abmessungen von 105 mm in der Länge und 30 mm im Durchmesser machen ihn zu einer praktischen Wahl für Anwendungen, bei denen der Platz begrenzt ist. Mit einem Gewicht von nur 0,098 kg ist der Akku leicht und einfach zu handhaben. Der NiMH-Akkutyp gewährleistet eine hohe Energiedichte und eine lange Lebensdauer, was ihn ideal für den Einsatz in Geräten macht, die eine konstante und zuverlässige Stromversorgung benötigen. Insgesamt ist der Original NiMH Akku ri-accu 10681 eine ausgezeichnete Wahl für alle, die auf der Suche nach einer effizienten und langlebigen Energiequelle sind.78,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch muss der Riester Beitrag sein?
Wie hoch der Riester Beitrag sein muss, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Einkommen, dem gewünschten Rentenziel und dem gewählten Anbieter. Es gibt jedoch gesetzlich festgelegte Mindestbeiträge, die eingehalten werden müssen, um die staatliche Förderung zu erhalten. Es empfiehlt sich, eine individuelle Beratung in Anspruch zu nehmen, um den optimalen Beitrag für die persönliche Situation zu ermitteln. Letztendlich sollte der Beitrag so gewählt werden, dass er einerseits die staatliche Förderung maximiert und andererseits zu einer ausreichenden Altersvorsorge führt. **
-
Wie hoch ist der Beitrag zur Riester Rente?
Der Beitrag zur Riester Rente ist individuell und hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Einkommen, dem Familienstand und der Anzahl der Kinder. Generell gilt jedoch, dass der Mindesteigenbeitrag bei 4% des rentenversicherungspflichtigen Vorjahreseinkommens liegt. Dabei können jährlich bis zu 2.100 Euro als Eigenbeitrag steuerlich geltend gemacht werden. Zudem gibt es staatliche Zulagen, die je nach Familienstand und Anzahl der Kinder variieren. Es lohnt sich daher, sich individuell beraten zu lassen, um den optimalen Beitrag zur Riester Rente zu ermitteln. **
-
Ist Riester Rente eine vermögenswirksame Leistung?
Nein, die Riester Rente ist keine vermögenswirksame Leistung. Die vermögenswirksamen Leistungen sind zusätzliche Geldleistungen, die der Arbeitgeber an den Arbeitnehmer zahlt, um dessen Vermögensbildung zu unterstützen. Die Riester Rente hingegen ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der der Sparer selbst Beiträge einzahlt und dafür staatliche Zulagen und Steuervorteile erhält. Die Riester Rente dient also primär der Altersvorsorge und nicht der Vermögensbildung im Sinne der vermögenswirksamen Leistungen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
Ähnliche Suchbegriffe für Riester-Sparplan
-
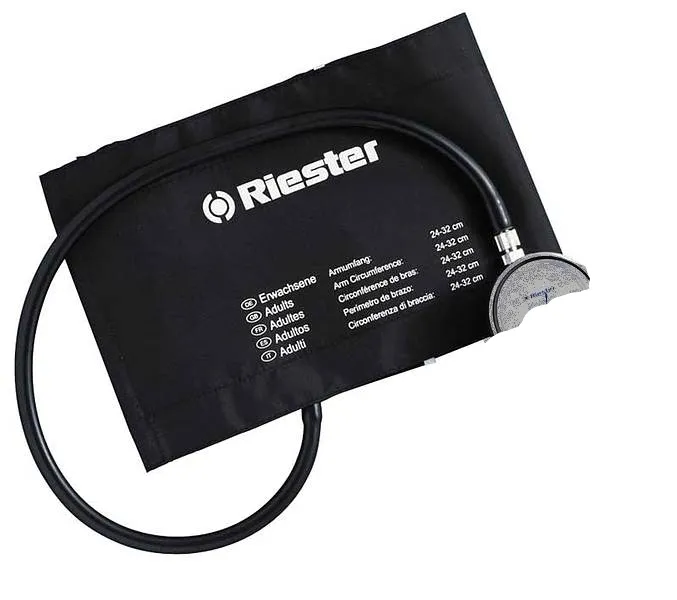
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.