Domain kv-saar.de kaufen?
Wir ziehen mit dem Projekt
kv-saar.de um.
Sind Sie am Kauf der Domain
kv-saar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kv-saar.de kaufen?
Warum wird es im Englischen als "The Boy Who Lived" in Harry Potter bezeichnet?
Im Englischen wird Harry Potter als "The Boy Who Lived" bezeichnet, weil er als einziger überlebte, als der dunkle Zauberer Lord Voldemort versuchte, ihn als Baby zu töten. Dieses Ereignis macht Harry zu einer Legende in der Zaubererwelt und prägt seinen Charakter und seine Geschichte. Der Titel "The Boy Who Lived" symbolisiert Harrys Überlebenskampf und seine Bedeutung für die magische Gemeinschaft. **
Was ist KV Beitrag?
Der KV-Beitrag ist der Beitrag, den Mitglieder einer Krankenversicherung monatlich zahlen, um Leistungen im Krankheitsfall in Anspruch nehmen zu können. Er wird in der Regel prozentual vom Einkommen des Versicherten berechnet. Der KV-Beitrag dient dazu, die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen zu decken. Die Höhe des Beitrags kann je nach Krankenversicherung und Einkommen variieren. In Deutschland ist die Krankenversicherung Pflicht und der KV-Beitrag ist eine der wichtigsten Einnahmequellen der Krankenkassen. **
Ähnliche Suchbegriffe für Lived
Top-Angebote
Produkte zum Begriff Lived:
-
Lived Through That, Sachbücher von Mike Hipple"Lived Through That" bietet einen faszinierenden Einblick in das Leben der Musiker, die die Musikszene der 90er Jahre prägten. Dieses Sachbuch beleuchtet die Werdegänge von Künstlern, die von Underground-Indie-Musikern bis hin zu alternativen Rockstars reichen. Durch intime fotografische Porträts und tiefgehende Interviews wird die Entwicklung dieser Künstler nach den glorreichen 90ern dokumentiert. Leserinnen und Leser erhalten nicht nur einen Rückblick auf die Musik dieser Ära, sondern auch auf die persönlichen Geschichten und Herausforderungen, die die Künstler im Laufe der Jahre erlebt haben. Dieses Buch ist eine wertvolle Ressource für Musikliebhaber und alle, die sich für die kulturellen Veränderungen der letzten Jahrzehnte interessieren.25,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lived-In Style, Ratgeber von Ki NassauerWas ist der Lived-In-Stil? Er ist entspannt, bequem, unkompliziert und einzigartig für dich. Er könnte an den gemütlichen Sessel erinnern, in dem du dich neben dem Fenster zusammenrollst. Vielleicht denkst du an dein frisch gemachtes Bett, das mit einer Vintage-Decke oder einem Quilt bedeckt ist. Oder vielleicht zaubert es dir ein Lächeln ins Gesicht, wenn du an die Sammlung von Erinnerungsstücken und gefundenen Schätzen denkst, die an deiner Garderobe ausgestellt sind. Die Autorin Ki Nassauer besucht 12 wunderschöne und eklektische Lived-In-Häuser, die voller Vintage- und wiederverwendeter Schätze sind, und erfährt, wie ihre Besitzer sie zusammengestellt haben. Tipps und Hinweise geben Einblicke, wie man Vintage einkauft, Kunst und Antiquitäten findet, einen Sinn für Persönlichkeit einbringt und Spass beim Dekorieren hat. Wie die Besitzer dieser Häuser zeigen, geht es beim Lived-In-Stil darum, im Laufe der Zeit langsam Stücke zu sammeln und jedes einzelne Stück, das man zusammengetragen hat, wirklich zu lieben. Das Ergebnis ist ein fröhliches und persönliches Zuhause – ein gemütlicher, aber schicker Ort, an dem jeder seine Füsse hochlegen und eine Weile bleiben möchte.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Long-lived Family Businesses in Japan:, FachbücherDas Buch "Long-lived Family Businesses in Japan: Factors of Success" bietet eine umfassende Analyse der ältesten Familienunternehmen Japans, die oft eine Geschichte von über 200 Jahren aufweisen. Es untersucht die einzigartigen Merkmale, die zur Langlebigkeit dieser Unternehmen beitragen. Durch die Betrachtung mehrerer Fallstudien von sogenannten 'shinise' wird deutlich, dass der japanische Familiensystemansatz, die Möglichkeit der Adoption fähiger Nachfolger und die Einbeziehung von Beziehungen zu Mitarbeitern, Kunden und der lokalen Gemeinschaft in strategische Entscheidungen entscheidende Faktoren sind. Darüber hinaus vergleicht die Analyse den Nachfolgeprozess in Japan mit dem WIFU-Modell der Nachfolge in deutschen Familienunternehmen und bietet Perspektiven zur Bewältigung der Herausforderungen, denen sich japanische Familienunternehmen in einer sich wandelnden Gesellschaft gegenübersehen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird der KV Beitrag berechnet?
Der KV Beitrag wird in der Regel auf Basis des Einkommens des Versicherten berechnet. Dazu wird ein bestimmter Prozentsatz des Bruttoeinkommens herangezogen. Dieser Prozentsatz variiert je nach Krankenkasse und kann auch von Bundesland zu Bundesland unterschiedlich sein. Zudem gibt es einen festgelegten Mindest- und Höchstbeitrag, der nicht unterschritten bzw. überschritten werden darf. Auch weitere Faktoren wie Familienstand, Kinder oder Zusatzleistungen können den Beitrag beeinflussen. **
-
Wie hoch ist der KV Beitrag für Rentner?
Der KV Beitrag für Rentner hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Rentners, dem gewählten Krankenversicherungsunternehmen und dem Wohnort. In der Regel liegt der Beitragssatz für Rentner bei etwa 14,6% des Bruttorenteneinkommens. Allerdings können Zusatzbeiträge oder individuelle Tarife den Beitragssatz erhöhen. Es ist daher ratsam, sich bei der jeweiligen Krankenversicherung oder der Rentenversicherung über die genauen Beitragssätze für Rentner zu informieren. **
-
Wird der gesamte KV Beitrag vom Lohn abgezogen?
Wird der gesamte KV Beitrag vom Lohn abgezogen? In der Regel wird der Krankenversicherungsbeitrag nicht vollständig vom Lohn abgezogen. Stattdessen teilen sich Arbeitnehmer und Arbeitgeber die Kosten für die Krankenversicherung. Der Arbeitnehmeranteil wird direkt vom Bruttogehalt abgezogen, während der Arbeitgeber den Rest übernimmt. Die genaue Aufteilung der Beiträge kann je nach Tarifvertrag und individueller Vereinbarung variieren. Es ist wichtig, sich über die genauen Konditionen der Krankenversicherung im Arbeitsvertrag oder mit dem Arbeitgeber zu informieren. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Unterstützung für Hinterbliebene bieten, die Kosten im Todesfall decken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden abzuzahlen, die Ausbildung der Kinder zu finanzieren und die finanzielle Sicherheit im Alter zu gewährleisten. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Lieben vor finanziellen Schwierigkeiten im Todesfall schützen und langfristige finanzielle Ziele erreichen. **
Top-Angebote
Produkte zum Begriff Lived:
-
Lived Through That, Sachbücher von Mike Hipple"Lived Through That" bietet einen faszinierenden Einblick in das Leben der Musiker, die die Musikszene der 90er Jahre prägten. Dieses Sachbuch beleuchtet die Werdegänge von Künstlern, die von Underground-Indie-Musikern bis hin zu alternativen Rockstars reichen. Durch intime fotografische Porträts und tiefgehende Interviews wird die Entwicklung dieser Künstler nach den glorreichen 90ern dokumentiert. Leserinnen und Leser erhalten nicht nur einen Rückblick auf die Musik dieser Ära, sondern auch auf die persönlichen Geschichten und Herausforderungen, die die Künstler im Laufe der Jahre erlebt haben. Dieses Buch ist eine wertvolle Ressource für Musikliebhaber und alle, die sich für die kulturellen Veränderungen der letzten Jahrzehnte interessieren.25,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird es im Englischen als "The Boy Who Lived" in Harry Potter bezeichnet?
Im Englischen wird Harry Potter als "The Boy Who Lived" bezeichnet, weil er als einziger überlebte, als der dunkle Zauberer Lord Voldemort versuchte, ihn als Baby zu töten. Dieses Ereignis macht Harry zu einer Legende in der Zaubererwelt und prägt seinen Charakter und seine Geschichte. Der Titel "The Boy Who Lived" symbolisiert Harrys Überlebenskampf und seine Bedeutung für die magische Gemeinschaft. **
-
Was ist KV Beitrag?
Der KV-Beitrag ist der Beitrag, den Mitglieder einer Krankenversicherung monatlich zahlen, um Leistungen im Krankheitsfall in Anspruch nehmen zu können. Er wird in der Regel prozentual vom Einkommen des Versicherten berechnet. Der KV-Beitrag dient dazu, die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen zu decken. Die Höhe des Beitrags kann je nach Krankenversicherung und Einkommen variieren. In Deutschland ist die Krankenversicherung Pflicht und der KV-Beitrag ist eine der wichtigsten Einnahmequellen der Krankenkassen. **
-
Wie wird der KV Beitrag berechnet?
Der KV Beitrag wird in der Regel auf Basis des Einkommens des Versicherten berechnet. Dazu wird ein bestimmter Prozentsatz des Bruttoeinkommens herangezogen. Dieser Prozentsatz variiert je nach Krankenkasse und kann auch von Bundesland zu Bundesland unterschiedlich sein. Zudem gibt es einen festgelegten Mindest- und Höchstbeitrag, der nicht unterschritten bzw. überschritten werden darf. Auch weitere Faktoren wie Familienstand, Kinder oder Zusatzleistungen können den Beitrag beeinflussen. **
-
Wie hoch ist der KV Beitrag für Rentner?
Der KV Beitrag für Rentner hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Rentners, dem gewählten Krankenversicherungsunternehmen und dem Wohnort. In der Regel liegt der Beitragssatz für Rentner bei etwa 14,6% des Bruttorenteneinkommens. Allerdings können Zusatzbeiträge oder individuelle Tarife den Beitragssatz erhöhen. Es ist daher ratsam, sich bei der jeweiligen Krankenversicherung oder der Rentenversicherung über die genauen Beitragssätze für Rentner zu informieren. **
Ähnliche Suchbegriffe für Lived
-
Lived-In Style, Ratgeber von Ki NassauerWas ist der Lived-In-Stil? Er ist entspannt, bequem, unkompliziert und einzigartig für dich. Er könnte an den gemütlichen Sessel erinnern, in dem du dich neben dem Fenster zusammenrollst. Vielleicht denkst du an dein frisch gemachtes Bett, das mit einer Vintage-Decke oder einem Quilt bedeckt ist. Oder vielleicht zaubert es dir ein Lächeln ins Gesicht, wenn du an die Sammlung von Erinnerungsstücken und gefundenen Schätzen denkst, die an deiner Garderobe ausgestellt sind. Die Autorin Ki Nassauer besucht 12 wunderschöne und eklektische Lived-In-Häuser, die voller Vintage- und wiederverwendeter Schätze sind, und erfährt, wie ihre Besitzer sie zusammengestellt haben. Tipps und Hinweise geben Einblicke, wie man Vintage einkauft, Kunst und Antiquitäten findet, einen Sinn für Persönlichkeit einbringt und Spass beim Dekorieren hat. Wie die Besitzer dieser Häuser zeigen, geht es beim Lived-In-Stil darum, im Laufe der Zeit langsam Stücke zu sammeln und jedes einzelne Stück, das man zusammengetragen hat, wirklich zu lieben. Das Ergebnis ist ein fröhliches und persönliches Zuhause – ein gemütlicher, aber schicker Ort, an dem jeder seine Füsse hochlegen und eine Weile bleiben möchte.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Long-lived Family Businesses in Japan:, FachbücherDas Buch "Long-lived Family Businesses in Japan: Factors of Success" bietet eine umfassende Analyse der ältesten Familienunternehmen Japans, die oft eine Geschichte von über 200 Jahren aufweisen. Es untersucht die einzigartigen Merkmale, die zur Langlebigkeit dieser Unternehmen beitragen. Durch die Betrachtung mehrerer Fallstudien von sogenannten 'shinise' wird deutlich, dass der japanische Familiensystemansatz, die Möglichkeit der Adoption fähiger Nachfolger und die Einbeziehung von Beziehungen zu Mitarbeitern, Kunden und der lokalen Gemeinschaft in strategische Entscheidungen entscheidende Faktoren sind. Darüber hinaus vergleicht die Analyse den Nachfolgeprozess in Japan mit dem WIFU-Modell der Nachfolge in deutschen Familienunternehmen und bietet Perspektiven zur Bewältigung der Herausforderungen, denen sich japanische Familienunternehmen in einer sich wandelnden Gesellschaft gegenübersehen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
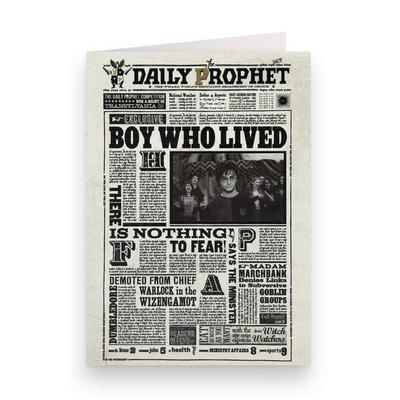
Der Tagesprophet™: 'Boy Who Lived' KarteVerschicke Eine Magische Nachricht Mit Unserer Grußkarte, Die Die Titelseite „boy Who Lived“ Des Daily Prophet Zeigt. Mit Einem 3d-lentikularbild, Goldfoliendetails Und Einem Leeren Innenbereich Für Deine Persönliche Botschaft Ist Diese Grußkarte...6,09 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wird der gesamte KV Beitrag vom Lohn abgezogen?
Wird der gesamte KV Beitrag vom Lohn abgezogen? In der Regel wird der Krankenversicherungsbeitrag nicht vollständig vom Lohn abgezogen. Stattdessen teilen sich Arbeitnehmer und Arbeitgeber die Kosten für die Krankenversicherung. Der Arbeitnehmeranteil wird direkt vom Bruttogehalt abgezogen, während der Arbeitgeber den Rest übernimmt. Die genaue Aufteilung der Beiträge kann je nach Tarifvertrag und individueller Vereinbarung variieren. Es ist wichtig, sich über die genauen Konditionen der Krankenversicherung im Arbeitsvertrag oder mit dem Arbeitgeber zu informieren. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Unterstützung für Hinterbliebene bieten, die Kosten im Todesfall decken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden abzuzahlen, die Ausbildung der Kinder zu finanzieren und die finanzielle Sicherheit im Alter zu gewährleisten. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Lieben vor finanziellen Schwierigkeiten im Todesfall schützen und langfristige finanzielle Ziele erreichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.